2025年多行业系统集成服务需求分析与技术选型指南
2025年的系统集成市场正在经历一场静默的洗牌。单纯的设备堆叠早已无法满足客户需求,取而代之的是对业务逻辑与底层架构深度融合的严苛考验。作为深耕湖北本地的信息化服务商,我们观察到,制造、医疗与能源行业的客户正从“买产品”转向“买场景化能力”。这背后,是软件开发与硬件销售必须围绕统一的数据流进行协同设计的现实压力。
需求端的三个显著变化
第一,系统集成项目的决策周期明显拉长,但落地实施周期却压缩了近30%。客户不再满足于“能跑通”,而是要求集成商提供包含信息化工程全生命周期的SLA承诺。第二,老旧系统的利旧改造需求爆发,这要求集成方案必须兼容异构协议,而非推倒重来。第三,预算结构从一次性采购转向按年订阅的技术服务模式,这对现金流模型提出了新挑战。
以我们近期交付的某三甲医院智能化改造项目为例,院方最初只要求更换门禁与监控硬件。但在需求梳理后,我们发现真正的痛点在于手术室与后勤系统的数据孤岛。最终交付的集成方案,将软件开发的物联网中间件与原有HIS系统打通,硬件层面则通过边缘计算网关实现协议转换。这个案例印证了一个趋势——集成商的核心价值在于“翻译”业务语言与技术语言。
技术选型的四个核心维度
面对碎片化的供应商与方案,我们建议企业重点考察以下维度,而非单纯比价:
- 架构弹性:是否支持容器化部署?微服务拆分粒度是否适配未来五年的业务增长?这直接决定了信息化工程的扩展上限。
- 数据主权:在工业场景中,数据不出厂区是红线。选型时务必确认系统集成方案是否具备本地化数据处理能力,而非强制依赖公有云。
- 服务密度:供应商在本地的备件库规模与工程师响应时效。硬件销售只是起点,常驻的技术服务团队才是避免产线停摆的定心丸。
需要警惕的是,部分厂商以低价中标后,在实施阶段通过变更单追加费用。我们建议在合同中明确“需求基线锁定”条款,将所有接口标准与测试用例作为附件,从源头上规避扯皮风险。
案例复盘:从“可用”到“好用”的跨越
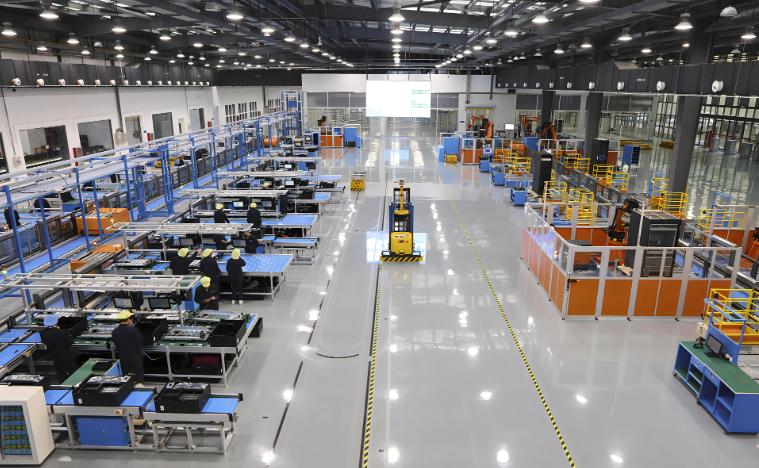
一家汽车零部件企业曾自行采购了多品牌工控机与传感器,但投产后数据丢包率高达8%。我们介入后,重新梳理了车间级网络拓扑,将软件开发的时序数据库与硬件销售的工业交换机进行深度调优。改造后,丢包率降至0.2%以下,设备综合效率提升了11%。这个案例说明,系统集成的本质是系统工程,任何单点最优都无法替代整体协同。
值得注意的是,2025年的选型逻辑正在向“结果付费”倾斜。部分头部客户已开始尝试将技术服务费用与系统可用性指标(如MTBF)挂钩。这对集成商的项目管理能力提出了更高要求,但也为具备核心研发能力的团队创造了溢价空间。
面对市场的不确定性,湖北麦驰科技始终坚持“软硬一体,服务致远”的交付原则。我们建议企业在立项初期就引入信息化工程咨询前置,而非等到硬件到场后才考虑软件适配。毕竟,集成项目的最大成本从来不是设备采购,而是试错的时间成本。